


令和3年度から適用される個人住民税の主な税制改正
令和3年度から適用される個人住民税(町民税・県民税)の主な改正点についてお知らせします。
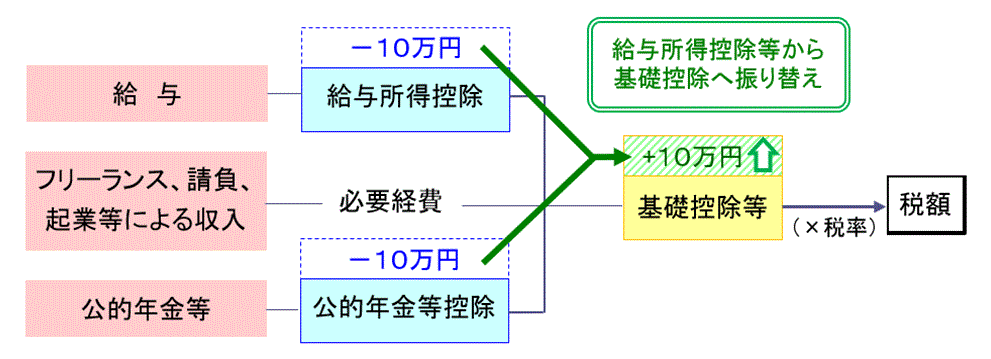
1 給与所得控除・公的年金等控除から基礎控除への振り替え
働き方の多様化をふまえ、「働き方改革」を後押しするなどの観点から、特定の収入のみ適用される給与所得控除及び公的年金等控除の控除額が一律10万円引き下げられ、どのような所得にでも適用される基礎控除の控除額が10万円引き上げられます。
給与所得控除の見直し
(1) 給与所得控除額が一律10万円引き下げられます。
(2) 給与所得控除の上限額が適用される給与等の収入金額が850万円に、控除の上限額が195万円にそれぞれ引き下げられます。なお、子育て世帯や介護世帯には負担が生じないよう、所得金額調整控除の措置があります。
|
給与等の収入金額 (A) |
給与所得控除額 | |
| 改正前 | 改正後 | |
| 162万5000円以下 | 65万円 | 55万円 |
| 162万5000円超 180万円以下 | (A)×40% | (A)×40%-10万円 |
| 180万円超 360万円以下 | (A)×30%+18万円 | (A)×30%+8万円 |
| 360万円超 660万円以下 | (A)×20%+54万円 | (A)×20%+44万円 |
| 660万円超 850万円以下 | (A)×10%+120万円 | (A)×10%+110万円 |
| 850万円超 1000万円以下 | 195万円 | |
| 1000万円超 | 220万円 | |
※ 改正前と同じ給与等の収入金額でも、所得金額が10万円上がることになります。ただし、同時に基礎控除が10万円引き上げられるため、収入金額と所得控除に変化がなければ町県民税の金額は変わりません。
公的年金等控除の見直し
(1) 公的年金等控除額が一律10万円引き下げられます。
(2) 公的年金等の収入金額が1,000万円を超える場合の公的年金等控除額は195万5千円が上限となります。
(3) 公的年金等以外の所得の合計金額が1,000万円を超える場合は、見直し後の公的年金等控除額から控除額が引き下げられます。
|
年金受給者の年齢 |
公的年金等の収入金額 (A) |
公的年金等控除額 | |||
| 改正前 | 改正後 | ||||
| 公的年金等に係る雑所得以外の所得に係る合計所得金額 | |||||
| 1000万円以下 |
1000万円超 2000万円以下 |
2000万円超 | |||
| 65歳未満 | 130万円以下 | 70万円 | 60万円 | 50万円 | 40万円 |
|
130万円超 410万円以下 |
(A)×25%+37万5千円 | (A)×25%+27万5千円 | (A)×25%+17万5千円 | (A)×25%+7万5千円 | |
|
410万円超 770万円以下 |
(A)×15%+78万5千円 | (A)×15%+68万5千円 | (A)×15%+58万5千円 | (A)×15%+48万5千円 | |
|
770万円超 1000万円以下 |
(A)×5%+155万5千円 | (A)×5%+145万5千円 | (A)×5%+135万5千円 | (A)×5%+125万5千円 | |
| 1000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | ||
| 65歳以上 | 330万円以下 | 120万円 | 110万円 | 100万円 | 90万円 |
|
330万円超 410万円以下 |
(A)×25%+37万5千円 | (A)×25%+27万5千円 | (A)×25%+17万5千円 | (A)×25%+7万5千円 | |
|
410万円超 770万円以下 |
(A)×15%+78万5千円 | (A)×15%+68万5千円 | (A)×15%+58万5千円 | (A)×15%+48万5千円 | |
|
770万円超 1000万円以下 |
(A)×5%+155万5千円 | (A)×5%+145万5千円 | (A)×5%+135万5千円 | (A)×5%+125万5千円 | |
| 1000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | ||
※ 改正前と同じ公的年金等の収入金額でも、所得金額が10万円上がることになります。ただし、同時に基礎控除が10万円引き上げられるため、収入金額と所得控除に変化がなければ、町県民税の金額は変わりません。
所得金額調整控除の創設
所得金額調整控除には、(1)子ども・特別障害者等を有する者等の所得金額調整控除と(2)給与所得と年金所得の双方を有する者に対する所得金額調整控除の2種類があります。いずれも、給与所得金額から一定の金額を控除する制度になります。
(1) 子ども・特別障害者等を有する者等の所得金額調整控除
給与所得控除の見直しが行われ、給与収入850万円超の場合は給与所得控除額の引き下げにより税負担が増加します。ただし、子育てや介護の負担がある方については税負担が増加しないようにするため、給与所得から所得金額調整控除が控除されます。
【対象者】
給与等の収入金額が850万円を超え、次のアからウのいずれかに該当する者
ア 本人が特別障害者該当する
イ 年齢23歳未満の扶養親族を有する
ウ 特別障害者である同一生計配偶者若しくは扶養親族を有する
【所得金額調整控除額の計算】
(給与等の収入金額(1000万円を超える場合は1000万円)-850万円)×10%
(2) 給与所得と年金所得の双方を有する者に対する所得金額調整控除
給与所得と年金所得の両方がある人は、給与所得控除額及び公的年金等控除額が合わせて20万円引き下げられるため、基礎控除への振り替え(10万円)だけでは税負担が増加する場合があります。このような税負担の増加が生じないようにするため、給与所得から所得金額調整控除が控除されます。
【対象者】
給与所得及び公的年等に係る雑所得があり、その合計額が10万円を超える者
【所得金額調整控除額の計算】
(給与所得(10万円を超える場合は10万円)+公的年金等に係る雑所得(10万円を超える場合は10万円))-10万円
※ (1)子ども・特別障害者等を有する者等の所得金額調整控除がある場合は、(1)の控除適用後の給与所得から控除します。
| 改正前 | 改正後 | 比較 | |
| 給与所得 | 0円 | 100,000円 | +100,000円 |
| 公的年金等に係る雑所得 | 900,000円 | 1,000,000円 | +100,000円 |
| 基礎控除 | 330,000円 | 430,000円 | +100,000円 |
| 所得金額調整控除 | - | 100,000円 | +100,000円 |
| 町県民税額(年税) | 62,000円 | 62,000円 | ±0円 |
※ 同じ収入であっても給与所得と公的年金等に係る雑所得がそれぞれ10万円(合計20万円)上がる一方で、基礎控除は10万円しか引き上げられないため、所得金額調整控除を適用することにより、税負担が増えないように措置されています。
基礎控除の見直し
(1) 基礎控除額が10万円引き上げられます。
(2) 合計所得金額が2,400万円を超える場合、その合計所得金額に応じて基礎控除額が減少し、2,500万円を超える場合は基礎控除が適用されないこととなりました。
| 合計所得金額 | 基礎控除額 | |
| 改正前 | 改正後 | |
| 2,400万円以下 | 33万円(38万円) | 43万円(48万円) |
| 2,400万円超 2,450万円以下 | 29万円(32万円) | |
| 2,450万円超 2,500万円以下 | 15万円(16万円) | |
| 2,500万円超 | 適用なし | |
※( )内の金額は、所得税における控除額です。
調整控除の見直し
合計所得金額が2,500万円を超える場合には、調整控除が適用されないこととなりました。
※ 調整控除とは、税源移譲に伴い生じる所得税と個人住民税の人的控除額の差額による税額の負担増を調整するものです。
2 所得控除等を受けるための扶養親族等の合計所得金額要件の見直し
給与所得控除・公的年金等控除から基礎控除への振り替えに伴い、所得控除等に係る合計所得金額の要件が10万円引き上げられます。
| 控除区分及び要件 | 改正前 | 改正後 |
| 同一生計配偶者及び扶養親族の合計所得金額 | 38万円以下 | 48万円以下 |
| 配偶者特別控除の対象となる配偶者の合計所得金額 | 38万円超123万円以下 | 48万円超133万円以下 |
| 勤労学生控除の合計所得金額 | 65万円 | 75万円 |
|
家内労働者等の所得計算の特例 (必要経費の最低保障額) |
65万円 | 55万円 |
3 非課税基準の変更
給与所得控除・公的年金等控除から基礎控除への振り替えに伴い、町県民税が非課税となる所得金額が変更となります。
(1) 町県民税のかからない人
| 区分及び要件 | 改正前 | 改正後 |
| 障害者、未成年、ひとり親又は寡婦に対する非課税措置の対象となる合計所得金額 | 125万円以下 | 135万円以下 |
子どもの貧困に対応するための町県民税の非課税措置
婚姻歴や性別にかかわらず、生計を一にする子(総所得金額等が48万円以下)を有するひとり親について、前年の合計所得金額が135万円以下の場合に、町県民税を非課税とする措置が創設されました。
※ 事実婚状態にある人(住民票の続柄に「夫(見届)」、「妻(見届)」と記載のある方)は対象外になります。
(2) 均等割及び所得割の非課税基準
| 区分 | 改正前 | 改正後 | |
|
均等割非課税 (合計所得金額) |
扶養なし | 28万円以下 | 28万円+10万円 |
| 扶養あり |
28万円×(扶養人数+1) +16万8千円 |
28万円×(扶養人数+1) +10万円+16万8千円 |
|
|
所得割非課税 (総所得金額等) |
扶養なし | 35万円以下 | 35万円+10万円 |
| 扶養あり |
35万円×(扶養人数+1) +32万円 |
35万円×(扶養人数+1) +10万円+32万円 |
|
4 未婚のひとり親に対する税制上の措置及び寡婦(寡夫)控除の見直し
全てのひとり親家庭に対して公平な税制を実現する観点から、「婚姻歴の有無による不公平」と「男性のひとり親と女性のひとり親の間の不公平」を解消するために次の改正が行われます。
(1) ひとり親控除の創設
婚姻歴の有無や性別にかかわらず、生計を一にする子(総所得金額等が48万円以下)がいるひとり親について、同一の「ひとり親控除」が適用されます。
(控除額30万円(所得税の控除額は35万円))
(2) 寡婦(夫)控除の改正
上記(1)ひとり親控除以外の寡婦については、これまでと同様の控除額(26万円(所得税の控除額は27万円))を適用し、子以外の扶養親族がいる寡婦についても所得制限(合計所得金額500万円以下)が設けられます。
※ ひとり親控除、寡婦控除のいずれも、事実婚状態にある人(住民票の続柄に「夫(見届)」、「妻(見届)」と記載のある方)は対象外となります。
[改正後の所得控除額]
| 配偶関係 | 死別 | 離別 | 未婚のひとり親 | ||||
| 本人の合計所得 | 500万円以下 | 500万円超 | 500万円以下 | 500万円超 | 500万円以下 | ||
|
扶 養 親 族 |
有り | 子 |
30万円 (35万円)
|
- |
30万円 (35万円) |
- |
30万円 (35万円) |
| 子以外 |
26万円 (27万円) |
- |
26万円 (27万円) |
- | - | ||
| 無し |
26万円 (27万円) |
- | - | - | - | ||
| 配偶関係 | 死別 | 離別 | 未婚のひとり親 | ||||
| 本人の合計所得 | 500万円以下 | 500万円超 | 500万円以下 | 500万円超 | 500万円以下 | ||
|
扶 養 親 族 |
有 り |
子 |
30万円 (35万円) |
- |
30万円 (35万円) |
- |
30万円 (35万円) |
| 子以外 | - | - | - | - | - | ||
| 無し | - | - | - | - | - | ||
※ ( )内の金額は所得税における控除額です。
※ ピンク色の箇所が「ひとり親控除」、水色の箇所が「寡婦控除」
5 中止イベントのチケットの払い戻しを受けない場合の
政府の自粛要請を踏まえて中止・延期・規模縮小された文化芸術・スポーツイベントで、チケットを購入した観客がその払い戻しを受けることを辞退した次の要件に該当する行事は、寄附金税額控除の対象となります。なお、控除対象となるチケット料金は最大20万円です。
対象となるイベント等
次の要件に全て該当するものです。
(1) 文化庁・スポーツ庁が指定したイベント
1) 文化芸術又はスポーツに関するもの
2) 令和2年2月1日から令和3年1月31日までに開催された又は開催予定であったもの
3) 不特定かつ多数の者を対象とするもの
4) 日本国内で開催された又は開催する予定であったもの
5) 新型コロナウイルス感染症及びその蔓延防止のための措置の影響により、現に中止・延期・規模縮小されたもの
6) 中止等の場合に、入場料金等の払い戻し規約等のあるもの又は現に払い戻しを行っているもの
(2) 文化庁・スポーツ庁が指定したイベントの中から、県及び町が指定したイベント
三戸町では、文化庁・スポーツ庁が指定したイベントを対象とします
申告手続き
控除を受けるためには、税務署や町に対して確定申告を行う必要があります。
【申告の際に必要となる書類】
(1) 払戻請求権放棄証明書
(2) 指定行事証明書の写し
6 住宅借入金等特別税額控除(住宅ローン控除)の入居期限の延長
消費税率10%が適用される住宅取得等に係る住宅ローン減税の控除期間13年間の特例措置の要件には、令和2年12月31日までの入居期限があります。
この要件について、新型コロナウィルス感染症の影響により入居が遅れた場合であっても、次に掲げる要件をすべて満たす場合には特例措置の適用対象となります(適用要件の弾力化)。
弾力化の要件
(1) 新型コロナウイルス感染症の影響により、住宅等への入居が遅れたこと
(2) 一定の期日(新築の場合は令和2年9月末、既存住宅の取得・増改築等の場合は令和2年11月末)までに住宅の取得等に係る契約を締結していること
(3) 令和3年12月31日までに住宅に入居していること
この記事に関するお問い合わせ先
税務課 課税班
〒039-0198
青森県三戸郡三戸町大字在府小路町43
電話:0179-20-1118 ファクス:0179-20-1102
更新日:2020年10月27日